
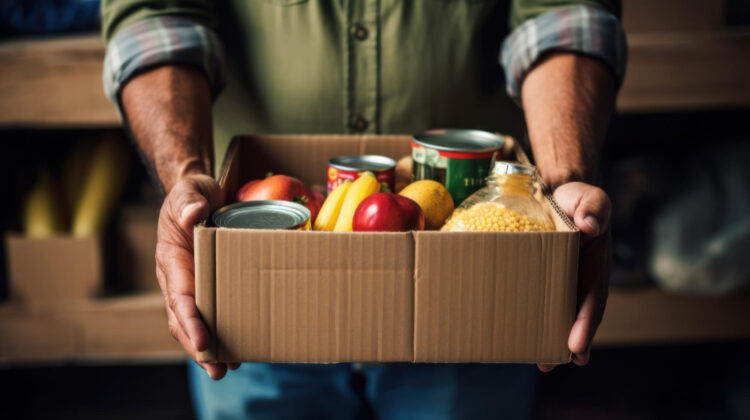
Türkiye’de her yıl milyonlarca ton gıda çöpe giderken, gıda bankacılığı hem israfı azaltmayı hem de ihtiyaç sahiplerinin temel beslenme gereksinimlerini karşılamayı hedefleyen bir dayanışma modeli olarak öne çıkıyor. Üreticilerden marketlere, çiftçilerden sivil toplum kuruluşlarına kadar geniş bir ağı kapsayan sistem, tüketilebilir durumdaki ihtiyaç fazlası ürünlerin çöpe atılmak yerine ihtiyaç sahiplerine ulaştırılmasını sağlıyor. Peki, Türkiye’de gıda bankacılığı nasıl işliyor, kimler bağış yapabiliyor, vergi avantajları neler ve bu sistem gıda israfını azaltmada ne kadar etkili olabilir?
Türkiye’de artan yaşam maliyetleri, gıda fiyatları ve temel ihtiyaçlara erişimde yaşanan güçlükler, gıda israfının ekonomik ve toplumsal boyutlarını yeniden gündeme taşıyor. Bir yanda üretimden tüketime kadar uzanan süreçte büyük miktarda gıda kaybedilirken, diğer yanda yeterli ve dengeli beslenmeye ulaşmakta zorlanan aileler bulunuyor. Bu durum, mevcut kaynakların daha verimli kullanılmasını ve ihtiyaç fazlası ürünlerin yeniden değerlendirilmesini zorunlu hâle getiriyor.
Türkiye Bilimler Akademisi tarafından yayımlanan Türkiye’de Gıda Kaybı ve İsrafı raporunda aktarılan Birleşmiş Milletler Çevre Programı 2024 yılı tahminlerine göre, Türkiye’de yalnızca hane halkı kaynaklı gıda israfı yılda yaklaşık 8,7 milyon tona ulaşıyor. Kişi başına düşen yıllık gıda israfı ise yaklaşık 102 kilogram olarak hesaplanıyor. Bu veriler, gıda israfının yalnızca bireysel tüketim alışkanlıklarıyla açıklanamayacak kadar kapsamlı bir sorun olduğunu ortaya koyuyor.
Gıda bankacılığı, tam da bu noktada tüketilebilir durumdaki ihtiyaç fazlası ürünlerin yeniden değerlendirilmesini sağlayan organize bir sosyal destek sistemi olarak önem kazanıyor. Gıdaların güvenli şekilde toplanması, depolanması ve ihtiyaç sahiplerine ulaştırılması esasına dayanan model; ekonomik, çevresel ve toplumsal faydaları aynı çatı altında buluşturmayı amaçlıyor.
Gıda bankacılığı nedir?
Gıda bankacılığı, üreticilerin, marketlerin, toptancıların, çiftçilerin ve diğer işletmelerin ellerinde bulunan, insan tüketimine uygun ihtiyaç fazlası gıda ürünlerini bağışlaması ve bu ürünlerin belirli kurallar çerçevesinde ihtiyaç sahiplerine ücretsiz ulaştırılması esasına dayanan bir sistemdir.
Bu modelde temel amaç, tüketilebilir durumdaki ürünlerin yalnızca ticari değerlerini kaybettikleri için atılmasını önlemek ve gıdaların toplumsal faydaya dönüşmesini sağlamaktır. Ürünlerin satışa sunulamaması, her zaman tüketim açısından uygun olmadıkları anlamına gelmez. Ambalaj tasarımlarının değişmesi, stok fazlası oluşması veya ticari siparişlerin iptal edilmesi gibi nedenlerle satış dışı kalan ürünler, gerekli koşulları sağlamaları durumunda bağışlanabilir.
Gıda bankaları, bağışçı işletmeler ile ihtiyaç sahipleri arasında köprü görevi üstlenir. Bağışlanan ürünlerin kontrol edilmesi, uygun ortamlarda depolanması, stoklarının takip edilmesi ve ihtiyaç sahiplerine ulaştırılması bu kuruluşların temel faaliyetleri arasında yer alır.
Geleneksel yardım kampanyalarından farklı olarak gıda bankacılığı, düzenli tedarik ve dağıtım süreçleriyle sürdürülebilir bir sosyal destek mekanizması oluşturmayı hedefler. Bu yönüyle yalnızca yardım dağıtımını değil, aynı zamanda kaynak yönetimini, lojistik planlamayı ve gıda güvenilirliğini de kapsar.
Gıda bankacılığı nasıl çalışır? Bağıştan ihtiyaç sahibine uzanan süreç
Gıda bankacılığının işleyişi, bağışçı işletmelerin tüketilebilir durumdaki ihtiyaç fazlası ürünlerini belirlemesiyle başlar. Gıda üreticileri, çiftçiler, süpermarketler, toptancılar ve çeşitli işletmeler, ellerinde bulunan uygun ürünleri gıda bankalarına bağışlayabilir. Böylece ticari olarak değerlendirilemeyen ancak tüketilmesi güvenli olan ürünlerin çöpe gitmesinin önüne geçilmesi amaçlanır.
Bağışlanan ürünler gıda bankalarına ulaştıktan sonra güvenilirlik ve uygunluk kontrollerinden geçirilir. Ürünlerin son tüketim tarihleri, ambalaj durumları, muhafaza koşulları ve tüketim açısından uygunluğu incelenir. Kontrol sürecini geçen gıdalar, özelliklerine göre sınıflandırılarak uygun depolama alanlarına yerleştirilir.
Özellikle et, süt ürünleri ve soğuk zincir gerektiren diğer gıdalarda taşıma ve depolama koşullarının korunması büyük önem taşır. Gerekli sıcaklık şartlarının sağlanamaması, ürünlerin tüketim açısından risk oluşturmasına neden olabilir. Bu nedenle gıda bankacılığında yalnızca ürün miktarı değil, güvenilirlik standartlarının eksiksiz uygulanması da belirleyicidir.
Depolama işleminin ardından ürünler, ihtiyaç sahiplerine ulaştırılmak üzere dağıtıma hazırlanır. Gıda bankalarının çalışma yöntemlerine göre yardımlar sosyal marketler, gıda paketleri veya aşevleri aracılığıyla gerçekleştirilebilir. Sosyal market uygulamalarında ihtiyaç sahipleri, kendilerine tanımlanan destek kapsamında temel ihtiyaç ürünlerini seçebilir.
Bu sistemin etkili biçimde çalışabilmesi için bağışçıların, gıda bankalarının, lojistik şirketlerinin ve sosyal yardım kuruluşlarının koordinasyon içinde hareket etmesi gerekir. Bağışların düzenli gerçekleştirilmesi, stokların takip edilmesi ve ürünlerin ihtiyaç sahiplerine zamanında ulaştırılması, modelin sürdürülebilirliğini doğrudan etkiler.
Gıda bankacılığının geleneksel yardım uygulamalarından en önemli farklarından biri de ihtiyaçların planlanabilir olmasıdır. Düzenli kayıt sistemleri sayesinde hangi bölgede hangi ürünlere daha fazla ihtiyaç duyulduğu belirlenebilir, bağışlar buna göre yönlendirilebilir ve israfın azaltılmasına yönelik sonuçlar ölçülebilir.
Türkiye’de her yıl ne kadar gıda israf ediliyor?
Türkiye’de gıda israfı, hem hane halkı bütçelerini hem de ülkenin doğal ve ekonomik kaynaklarını etkileyen önemli bir sorun olarak öne çıkıyor. Gıdaların tüketilmeden çöpe atılması, yalnızca ürünlerin maddi değerinin kaybedilmesi anlamına gelmiyor. Aynı zamanda üretim süreçlerinde kullanılan su, enerji, tarım arazisi, iş gücü ve ulaşım kaynakları da beklenen faydayı sağlayamıyor.
TÜBA’nın aktardığı UNEP 2024 yılı tahminlerine göre, Türkiye’de hanelerde her yıl yaklaşık 8,7 milyon ton gıda israf ediliyor. Kişi başına düşen yıllık miktar ise yaklaşık 102 kilogram seviyesinde bulunuyor. Bu rakamlar, evlerde ortaya çıkan gıda israfının büyüklüğünü göstermesi bakımından dikkat çekiyor.
Ancak söz konusu veriler, Türkiye’deki bütün gıda kaybı ve israfını kapsamıyor. Tarımsal üretim, hasat, depolama, taşıma, perakende ve gıda hizmetleri gibi diğer aşamalarda ortaya çıkan kayıplar ayrı değerlendirilmesi gereken alanlar arasında bulunuyor. Bu nedenle 8,7 milyon tonluk tahmin, ülkenin toplam gıda kaybı miktarı olarak yorumlanmamalı.
Gıda israfının önemli nedenleri arasında gereğinden fazla alışveriş yapılması, yemeklerin ihtiyaçtan büyük porsiyonlarda hazırlanması, ürünlerin yanlış saklanması ve tüketim tarihi bilgilerinin karıştırılması bulunuyor. Özellikle planlanmadan gerçekleştirilen alışverişler, evlerde tüketilemeden bozulan ürün miktarını artırabiliyor.
Üretim ve tedarik zincirindeki kayıpların nedenleri ise farklılık gösteriyor. Hasat sırasında meydana gelen zararlar, yetersiz depolama altyapısı, soğuk zincirde yaşanan aksaklıklar, taşıma koşulları ve ticari kalite standartları, gıdaların tüketiciye ulaşmadan kaybedilmesine yol açabiliyor.
Bununla birlikte gıda kaybı, gıda israfı ve gıda bankacılığıyla yeniden dağıtılabilecek ürün miktarı aynı kavramlar değil. Bozulmuş, güvenilirliğini kaybetmiş veya tüketim açısından risk taşıyan ürünlerin bağışlanması mümkün değil. Bu nedenle gıda bankacılığı, israfın tamamını ortadan kaldırabilecek tek çözüm olarak görülmemeli.
Uzman kuruluşların gıda israfıyla mücadelede benimsediği yaklaşım, öncelikle gereksiz kayıpların oluşmasını engellemek, ardından tüketilebilir durumdaki ihtiyaç fazlası ürünleri yeniden değerlendirmek üzerine kuruluyor. Gıda bankacılığı da bu yaklaşımın önemli uygulama alanlarından birini oluşturuyor.
Türkiye’de gıda bankacılığı nasıl gelişti?
Türkiye’de gıda bankacılığının kurumsal gelişimi, sivil toplum kuruluşlarının çalışmaları ve 2004 yılında gerçekleştirilen yasal düzenlemelerle önemli bir ivme kazandı. Bağışlara yönelik vergi avantajlarının oluşturulması, işletmelerin ihtiyaç fazlası ürünlerini belirli kuruluşlara bağışlamasını destekleyen bir çerçeve sağladı.
Zaman içinde dernekler, vakıflar, sosyal yardım kuruluşları ve yerel yönetimlerle yapılan iş birlikleri sayesinde farklı gıda bankacılığı uygulamaları ortaya çıktı. Özellikle sosyal marketler ve düzenli gıda dağıtım merkezleri, ihtiyaç sahiplerinin temel ürünlere erişimini destekleyen modeller arasında yer aldı.
Türkiye’de bu alanda faaliyet gösteren kuruluşlardan biri olan Temel İhtiyaç Derneği, gıda bankacılığının yaygınlaştırılması ve ihtiyaç fazlası ürünlerin değerlendirilmesi konusunda çalışmalar yürütüyor.
TİDER’in Ocak 2026’da yayımladığı Türkiye Gıda Bankacılığı Durum Raporu 2025 verilerine göre, derneğin gıda bankacılığı ağı 2025 yılı değerlendirmesinde 40 ilde toplam 83 gıda bankasına ulaştı. Araştırma kapsamında 15 ilde bulunan 26 gıda bankası ziyaret edilerek saha incelemeleri gerçekleştirildi.
Bu veriler, Türkiye’de faaliyet gösteren bütün gıda bankalarının sayısını değil, TİDER’in kendi ağına ilişkin durumu gösteriyor. Bununla birlikte rapor, ülkedeki gıda bankacılığı uygulamalarının kapasitesini ve karşılaştığı sorunları değerlendirmek açısından önemli bilgiler içeriyor.
Türkiye’deki gıda bankaları farklı çalışma yöntemlerine sahip olabiliyor. Bazı kuruluşlar depo merkezli yardım dağıtımı gerçekleştirirken, bazıları sosyal market modeliyle faaliyet gösteriyor. Aşevleri ise bağışlanan uygun ürünleri sıcak yemek hizmetlerinde değerlendirebiliyor.
Bu çeşitlilik, gıda bankacılığının yerel ihtiyaçlara göre şekillenebilen bir yapıya sahip olduğunu gösteriyor. Büyükşehirlerde perakende sektöründen gelen bağışlar öne çıkabilirken, tarımsal üretimin yoğun olduğu bölgelerde çiftçilerden ve üreticilerden gelen ürünler önemli bir kaynak oluşturabiliyor.
Türkiye’de gıda bankacılığı hangi yasal düzenlemelere dayanıyor?
Türkiye’de gıda bankacılığının hukuki temelleri, 2004 yılında gerçekleştirilen düzenlemelerle önemli ölçüde şekillendi. Gelir Vergisi Kanunu ve Katma Değer Vergisi Kanunu kapsamında yapılan değişiklikler sayesinde, belirli şartları taşıyan bağışlara vergi avantajları sağlandı.
21 Mart 2004 tarihli Resmî Gazete’de yayımlanan 251 Seri No.lu Gelir Vergisi Genel Tebliği, gıda bankacılığı kapsamında yapılacak bağışların temel usul ve esaslarını düzenledi. Düzenleme, işletmelerin ihtiyaç fazlası ürünlerini belirli koşullarla ihtiyaç sahiplerine ulaştırılmak üzere bağışlamasına hukuki ve mali bir çerçeve oluşturdu.
Mevzuata göre gıda bankacılığı kapsamında bağışlanan gıda, temizlik, giyecek ve yakacak maddelerinin maliyet bedelleri, öngörülen şartların karşılanması hâlinde gelir veya kurumlar vergisi matrahının belirlenmesinde dikkate alınabiliyor. Bu uygulama, işletmelerin ihtiyaç fazlası ürünlerini değerlendirmesini teşvik eden mekanizmalar arasında yer alıyor.
Bağışların vergi avantajından yararlanabilmesi için ilgili mevzuata uygun kuruluşlara yapılması ve gerekli belgelerin düzenlenmesi gerekiyor. Gıda bankacılığı faaliyetinde bulunan dernek veya vakıfların tüzüklerinde ya da kuruluş senetlerinde ihtiyaç sahiplerine yardım yapılmasına ilişkin hükümlerin bulunması da önem taşıyor.
2026 yılında gerçekleştirilen mevzuat değişiklikleriyle Darülaceze de ilgili düzenlemelerin kapsamına alındı. Böylece belirli koşullarla bu kuruma yapılan bağışların gıda bankacılığına ilişkin vergi hükümleri çerçevesinde değerlendirilmesine olanak sağlandı.
Ancak işletmelerin ihtiyaç sahiplerine doğrudan yaptığı her gıda yardımı, otomatik olarak gıda bankacılığına özgü vergi avantajlarından yararlanmıyor. Bağışın hangi kuruluşa yapıldığı, ürünün niteliği ve belgelendirme işlemleri, vergisel uygulamanın belirlenmesinde önem taşıyor.
Bu nedenle gıda bankacılığı yoluyla bağış yapmayı planlayan işletmelerin, yürürlükteki mevzuatı incelemesi ve mali müşavirlerinden destek alması gerekiyor.
Gıda bankacılığına hangi ürünler bağışlanabilir?
Gıda bankacılığına bağışlanabilecek ürünlerde temel kriter, gıdaların insan tüketimi açısından güvenilir olmasıdır. Satışa sunulamayan her ürünün bağışlanabileceği düşüncesi doğru değildir. Bozulmuş, uygun koşullarda saklanmamış veya tüketim açısından risk taşıyan ürünler, ihtiyaç sahiplerine dağıtılamaz.
Pirinç, bulgur, makarna, bakliyat, un, yağ ve konserve gibi dayanıklı gıda ürünleri, uygun ambalaj ve saklama koşulları sağlandığında bağışlanabilir. Bunun yanında taze sebze ve meyveler de bozulma belirtisi taşımamaları ve gerekli kontrollerden geçmeleri durumunda gıda bankacılığı sistemine dahil edilebilir.
Et, süt ve süt ürünleri gibi soğuk zincir gerektiren gıdalarda ise daha sıkı önlemlere ihtiyaç duyulur. Bu ürünlerin taşınması ve depolanması sırasında uygun sıcaklık koşullarının korunması, gıda güvenilirliği açısından zorunludur.
Gıda bağışlarında son tüketim tarihi ile tavsiye edilen tüketim tarihi arasındaki fark da büyük önem taşıyor. Son tüketim tarihi, mikrobiyolojik açıdan kolay bozulabilen ürünlerin güvenilirliğiyle ilişkilidir. Bu tarih geçmişse ürünün tüketilmemesi ve dağıtılmaması gerekir.
Tavsiye edilen tüketim tarihi ise bir gıdanın uygun saklama koşullarında belirli kalite özelliklerini ne kadar süre koruyabileceğini gösterir. Bu tarihin geçmiş olması her durumda ürünün tüketilemez hâle geldiği anlamına gelmez. Ancak ürünlerin yeniden değerlendirilmesi, gerekli güvenilirlik kontrollerinin yapılmasına ve mevzuata uygunluğunun doğrulanmasına bağlıdır.
Bu nedenle gıda bankacılığı, son kullanma tarihi geçmiş ve bozulmuş ürünlerin ihtiyaç sahiplerine dağıtıldığı bir sistem olarak görülmemeli. Modelin temelinde, tüketilebilir durumdaki ihtiyaç fazlası ürünlerin güvenli biçimde değerlendirilmesi bulunuyor.
Gıda bankacılığının ekonomiye katkısı nedir?
Gıda bankacılığı, hem bağışçı işletmeler hem de ihtiyaç sahibi aileler açısından çeşitli ekonomik faydalar sağlayabiliyor. İşletmelerin ellerinde bulunan ve uygun şartlarda değerlendirilebilecek ürünlerin bağışlanması, atık yönetimi süreçlerinin iyileştirilmesine ve kaynakların daha verimli kullanılmasına katkıda bulunabiliyor.
Özellikle gıda üreticileri, perakende zincirleri ve toptancı işletmeler açısından stok yönetimi önemli bir maliyet kalemi oluşturuyor. Satılamayan ürünlerin depolanması, taşınması ve imha edilmesi ek giderlere neden olabiliyor. Gıda bankacılığı, uygun ürünlerin bağışlanmasına imkân tanıyarak bu süreçlerin bir bölümünün sosyal faydaya dönüşmesini sağlayabiliyor.
İhtiyaç sahibi aileler açısından ise düzenli gıda desteği, hane bütçesindeki temel tüketim harcamalarının azaltılmasına yardımcı olabiliyor. Gıda yardımı alan aileler, sınırlı gelirlerinin bir bölümünü barınma, eğitim, sağlık ve diğer zorunlu ihtiyaçlarına ayırabiliyor.
Ancak gıda bankacılığının ekonomik katkısını değerlendirirken sistemin kendi maliyetleri de dikkate alınmalı. Ürünlerin toplanması, depolanması, taşınması, soğutulması ve dağıtılması belirli bir finansman ve organizasyon gerektiriyor.
Bu nedenle sistemin başarısı, yalnızca toplanan bağış miktarıyla değil, ürünlerin ne kadar düşük kayıpla ve ne ölçüde verimli bir organizasyonla ihtiyaç sahiplerine ulaştırıldığıyla da ölçülmeli.
Gıda bankacılığı çevreyi nasıl koruyor?
Gıda israfının çevresel etkileri, çöpe atılan ürün miktarının çok daha ötesine uzanıyor. Her gıdanın üretim aşamasında belirli miktarda su, enerji, tarım arazisi, gübre ve iş gücü kullanılıyor. Tüketilmeden atılan ürünler, bu kaynakların beklenen faydayı sağlayamaması anlamına geliyor.
Gıda atıkları, uygun olmayan atık yönetimi süreçlerinde sera gazı emisyonlarına da neden olabiliyor. Özellikle organik atıkların oksijensiz ortamlarda ayrışması sonucunda metan gazı oluşabiliyor. Bu nedenle gıda israfının azaltılması, iklim değişikliğiyle mücadele açısından da önem taşıyor.
Gıda bankacılığı, tüketilmesi güvenli olan ihtiyaç fazlası ürünlerin atık hâline gelmesini önleyerek çevresel etkilerin azaltılmasına katkı sağlayabiliyor. Ürünlerin yeniden değerlendirilmesi, üretim aşamasında kullanılan kaynakların tamamen boşa gitmesini engellemeye yardımcı oluyor.
Bununla birlikte her gıda bağışının çevre üzerindeki etkisi aynı değil. Ürünün türü, taşıma mesafesi, depolama süresi ve soğuk zincir gereksinimleri, toplam çevresel kazanımı etkileyebiliyor.
Bu nedenle gıda israfıyla mücadelede öncelik, gereksiz üretim ve tüketimin azaltılması olmalı. Önlenemeyen ancak güvenle tüketilebilecek ihtiyaç fazlası ürünlerin gıda bankaları aracılığıyla değerlendirilmesi ise bu sürecin tamamlayıcı aşamasını oluşturuyor.
Gıda bankacılığında karşılaşılan en önemli sorunlar neler?
Türkiye’de gıda bankacılığı faaliyetlerinin yaygınlaşmasının önünde çeşitli yapısal ve operasyonel sorunlar bulunuyor. Bağış miktarlarının düzensiz olması, lojistik altyapı eksiklikleri, depolama maliyetleri ve kuruluşlar arasındaki koordinasyon sorunları, sistemin etkinliğini sınırlayabiliyor.
Özellikle soğuk zincir gerektiren ürünlerin taşınması ve muhafaza edilmesi, gıda bankalarının teknik kapasitesini doğrudan ilgilendiriyor. Yeterli soğutma sistemine veya uygun taşıma araçlarına sahip olmayan kuruluşlar, bazı gıda gruplarını kabul etmekte güçlük yaşayabiliyor.
Bir diğer sorun, bağışların ihtiyaçlarla her zaman örtüşmemesi. Bazı dönemlerde belirli ürünlerin fazla miktarda bağışlanması, diğer temel ihtiyaçların karşılanamamasına neden olabiliyor. Bu durum, bağış süreçlerinin yalnızca mevcut ürün miktarına göre değil, ihtiyaç analizleri doğrultusunda planlanmasını gerekli kılıyor.
TİDER’in 2025 yılı gıda bankacılığı araştırması da stok yönetimi, dijital altyapı, operasyonel kapasite ve kuruluşlar arası koordinasyon gibi alanların önemine dikkat çekiyor. Araştırmada farklı bölgelerdeki gıda bankalarının çalışma koşulları incelenerek sistemin gelişime açık yönleri değerlendiriliyor.
Gıda bankalarının düzenli finansman kaynaklarına sahip olması da sürdürülebilirlik açısından önem taşıyor. Gönüllü destekleri faaliyetlerin yürütülmesine katkıda bulunsa da profesyonel depolama, nakliye ve kayıt süreçleri sürekli kaynak gerektiriyor.
Bu nedenle Türkiye’de gıda bankacılığının güçlendirilmesi için bağış miktarının artırılması kadar teknik altyapının geliştirilmesi, personelin eğitilmesi ve kurumlar arasında düzenli veri paylaşımının sağlanması da önem taşıyor.
Dijital gıda bankacılığı sistemi nasıl kurulabilir?
Dijital teknolojiler, gıda bankacılığının daha hızlı, izlenebilir ve verimli çalışması için önemli fırsatlar sunuyor. Özellikle stok takip yazılımları, barkod sistemleri, bağış yönetimi platformları ve lojistik optimizasyon araçları, ihtiyaç fazlası ürünlerin doğru noktalara yönlendirilmesini kolaylaştırabiliyor.
Örneğin bir süpermarket zincirinin farklı şubelerinde satışa sunulamayacak ancak tüketilebilir durumda bulunan ürünler, merkezi bir dijital sistem üzerinden kayıt altına alınabilir. Ürünlerin miktarı, bulunduğu konum, saklama koşulları ve tüketim tarihleri sistemde takip edilebilir.
Bu bilgiler doğrultusunda gıda bankaları, hangi ürünlerin hangi bölgelerden alınabileceğini ve nerelere ulaştırılmasının daha uygun olacağını planlayabilir. Böylece taşıma süreçleri daha verimli hâle getirilebilir ve ürünlerin dağıtım öncesinde bozulma riski azaltılabilir.
Dijital sistemler, ihtiyaç sahiplerine sunulan yardımların daha düzenli takip edilmesini de sağlayabilir. Kişisel verilerin korunmasına ilişkin kurallara uyularak yapılan ihtiyaç analizleri, hangi bölgelerde hangi ürünlere daha fazla talep olduğunu gösterebilir.
Ayrıca bağışçı işletmelere sunulan düzenli raporlar sayesinde bağışlanan ürün miktarı, ihtiyaç sahiplerine ulaştırılan yardım ve önlenen atık miktarı gibi göstergeler değerlendirilebilir.
Bu yaklaşım, gıda bankacılığını yalnızca ürün toplama ve dağıtma faaliyeti olmaktan çıkararak veri temelli, ölçülebilir ve planlanabilir bir sosyal lojistik sistemine dönüştürebilir.
Belediyeler gıda bankacılığında nasıl rol alabilir?
Yerel yönetimler, gıda bankacılığının yaygınlaştırılmasında önemli bir koordinasyon görevi üstlenebilir. Belediyelerin sosyal hizmet birimleri, ihtiyaç sahibi hanelerin belirlenmesi ve yardım programlarının planlanması konusunda mevcut kurumsal altyapılarından yararlanabilir.
Özellikle büyükşehirlerde faaliyet gösteren semt pazarları, üretici birlikleri, toptancı halleri ve yerel işletmeler, ihtiyaç fazlası ürünlerin değerlendirilmesi açısından önemli kaynaklar oluşturabilir.
Pazarlarda satışa sunulamayan ancak tüketilebilir durumda bulunan sebze ve meyveler, uygun kontrol ve taşıma süreçlerinin ardından sosyal destek programlarında değerlendirilebilir. Bu yaklaşım, hem yerel ölçekte israfın azaltılmasına hem de temel gıda desteğinin çeşitlendirilmesine katkı sağlayabilir.
Belediyeler ayrıca uygun depolama alanları, lojistik destek ve sosyal hizmet koordinasyonu sağlayarak gıda bankacılığı yapan kuruluşların faaliyetlerini destekleyebilir.
Ancak bu iş birliklerinde gıda güvenilirliği kurallarının, bağışların hukuki niteliğinin ve kişisel verilerin korunmasına ilişkin yükümlülüklerin dikkate alınması gerekiyor. Belediyelerin yürüttüğü her sosyal yardım faaliyetinin, gıda bankacılığına özgü vergisel düzenlemeler kapsamında değerlendirilmesi de mümkün olmayabilir.
Bu nedenle yerel yönetimlerle sivil toplum kuruluşları arasında oluşturulacak iş birliği modellerinin açık sorumluluklar, düzenli denetim ve şeffaf kayıt sistemleri üzerinden yürütülmesi önem taşıyor.
Özel sektör gıda bankacılığına nasıl katkı sağlayabilir?
Gıda üreticileri, market zincirleri, restoranlar, oteller, lojistik şirketleri ve teknoloji kuruluşları, gıda bankacılığının farklı aşamalarında önemli roller üstlenebilir.
Üreticiler ve perakendeciler, ihtiyaç fazlası ancak tüketilebilir durumda bulunan ürünlerini bağışlayarak sistemin temel tedarik kaynaklarından birini oluşturabilir. Lojistik şirketleri ise uygun koşulların sağlandığı taşıma süreçlerine destek verebilir.
Restoranlar ve oteller açısından gıda bağışı daha dikkatli bir planlama gerektirir. Hazırlanmış yemeklerin güvenilirliği, saklama süreleri ve sıcaklık koşulları değerlendirilmeden yeniden dağıtılması uygun değildir. Bu nedenle özellikle hazır yemek bağışlarında profesyonel gıda güvenilirliği prosedürleri uygulanmalı.
Teknoloji şirketleri de bağışların izlenmesi, stokların yönetilmesi ve ihtiyaç analizlerinin yapılması için dijital çözümler geliştirebilir.
Özel sektörün katkısı yalnızca ürün bağışıyla sınırlı kalmayabilir. İşletmeler, gıda bankalarının depolama kapasitesinin artırılması, personel eğitimi, lojistik altyapının geliştirilmesi ve dijital sistemlerin kurulması gibi alanlarda da destek sağlayabilir.
Bu tür iş birlikleri, sosyal sorumluluk faaliyetlerinin daha düzenli ve ölçülebilir bir yapıya kavuşmasına yardımcı olabilir.
Gıda bankacılığı yoksullukla mücadelede etkili olabilir mi?
Gıda bankacılığı, ekonomik güçlük yaşayan bireylerin temel beslenme ihtiyaçlarının karşılanmasında önemli bir destek mekanizması olabilir. Özellikle düzenli geliri bulunmayan, işsizlik yaşayan veya yüksek yaşam maliyetleri nedeniyle temel ihtiyaçlarını karşılamakta zorlanan aileler açısından gıda desteği kısa vadeli rahatlama sağlayabilir.
Ancak gıda bankacılığı, tek başına yoksulluğun yapısal nedenlerini ortadan kaldıran bir yöntem değildir. Gelir yetersizliği, işsizlik, barınma giderleri ve sosyal güvencesizlik gibi sorunlar devam ettiği sürece, yalnızca gıda yardımlarıyla kalıcı ekonomik bağımsızlık sağlanması güçtür.
Bu nedenle gıda bankacılığı uygulamalarının sosyal hizmetler, mesleki eğitim, istihdam destekleri ve sosyal koruma programlarıyla birlikte değerlendirilmesi önem taşıyor.
İhtiyaç sahiplerinin yalnızca yardım alan kişiler olarak görülmediği, aynı zamanda çalışma hayatına ve toplumsal yaşama katılımlarının desteklendiği modeller daha kapsamlı sonuçlar üretebilir.
Yardımların insan onuruna uygun koşullarda ulaştırılması da sistemin temel ilkelerinden biri olmalı. Sosyal market uygulamalarında ihtiyaç sahibi bireylere ürün seçme olanağı tanınması, yardım süreçlerinin daha kapsayıcı biçimde yürütülmesine katkıda bulunabilir.
Gıda bankacılığı faaliyetlerinde kişisel bilgilerin gizliliğinin korunması, ayrımcılığın önlenmesi ve yararlanıcıların damgalanmaması da en az ürünlerin güvenli şekilde ulaştırılması kadar önemlidir.
Türkiye’de gıda israfını azaltmak için neler yapılabilir?
Türkiye’de gıda israfının azaltılması için yalnızca bağış mekanizmalarının geliştirilmesi yeterli değil. Üretimden tüketime kadar uzanan bütün aşamalarda kayıpların önlenmesini hedefleyen kapsamlı bir yaklaşıma ihtiyaç bulunuyor.
Tarımsal üretimde hasat ve depolama koşullarının iyileştirilmesi, taşıma süreçlerinde uygun altyapının kullanılması ve soğuk zincir kapasitesinin geliştirilmesi, ürünlerin tüketiciye ulaşmadan kaybedilmesini azaltabilir.
Perakende sektöründe stok yönetiminin güçlendirilmesi, tüketim tarihi yaklaşan ürünlerin uygun yöntemlerle değerlendirilmesi ve ihtiyaç fazlası gıdaların güvenilir biçimde bağışlanması önemli uygulamalar arasında bulunuyor.
Hane halkı düzeyinde ise alışverişlerin planlanması, porsiyonların doğru belirlenmesi, gıdaların uygun koşullarda saklanması ve tüketim tarihi bilgilerinin öğrenilmesi israfın azaltılmasına yardımcı olabilir.
Okullarda gıda israfı konusunda farkındalık çalışmalarının yaygınlaştırılması da uzun vadeli davranış değişikliği açısından önem taşıyor. Çocukların erken yaşlardan itibaren gıdanın üretim süreçleri ve doğal kaynaklarla ilişkisi konusunda bilinçlendirilmesi, daha sürdürülebilir tüketim alışkanlıklarının gelişmesini destekleyebilir.
Gıda bankacılığı ise bu çalışmaların tamamlayıcı unsurlarından biri olarak değerlendirilmelidir. Önlenemeyen ancak tüketilebilir durumdaki ihtiyaç fazlası ürünlerin güvenli şekilde ihtiyaç sahiplerine ulaştırılması, hem sosyal dayanışmayı hem de kaynakların verimli kullanımını destekleyebilir.
Gıda bankacılığı Türkiye’nin sürdürülebilirlik hedeflerine nasıl katkı sağlayabilir?
Gıda bankacılığı, Birleşmiş Milletlerin Sürdürülebilir Kalkınma Amaçları kapsamında ele alınan açlıkla mücadele, sorumlu üretim ve tüketim, eşitsizliklerin azaltılması ve iklim eylemi gibi başlıklarla doğrudan ilişkili bir uygulama alanı oluşturuyor.
Özellikle Sürdürülebilir Kalkınma Amaçları’nın 12.3 numaralı hedefi, 2030 yılına kadar perakende ve tüketici düzeylerinde kişi başına düşen küresel gıda israfının yarıya indirilmesini ve üretim ile tedarik zincirlerindeki gıda kayıplarının azaltılmasını öngörüyor.
UNEP’in 2024 Gıda İsrafı Endeksi Raporu da gıda israfının ölçülmesi, önlenmesi ve azaltılması için kamu ile özel sektör arasında iş birliklerinin geliştirilmesinin önemini vurguluyor.
Türkiye açısından değerlendirildiğinde, gıda bankacılığının daha geniş bir ağa ulaşması, tüketilebilir durumdaki ihtiyaç fazlası ürünlerin daha etkin değerlendirilmesine yardımcı olabilir.
Bununla birlikte sürdürülebilirlik başarısı yalnızca dağıtılan yardım miktarıyla ölçülmemeli. Önlenen israf, güvenli biçimde yeniden dağıtılan ürünler, lojistik süreçlerin kaynak tüketimi ve ihtiyaç sahiplerine sağlanan desteğin düzenliliği gibi göstergeler birlikte değerlendirilmeli.
Böyle bir yaklaşım, gıda bankacılığının sosyal yardım niteliğinin yanında çevresel ve ekonomik etkilerinin de daha somut biçimde takip edilmesini sağlayabilir.
Türkiye’de israftan paylaşıma geçiş nasıl hızlandırılabilir?
Türkiye’de gıda bankacılığının daha etkili bir sisteme dönüşebilmesi için kamu kurumları, özel sektör, yerel yönetimler, sivil toplum kuruluşları ve tüketiciler arasında güçlü bir iş birliği kurulması gerekiyor.
Öncelikle ihtiyaç fazlası gıda miktarlarının daha düzenli ölçülmesi ve bağış yapılabilecek ürünlerin doğru biçimde belirlenmesi önem taşıyor. İşletmelerin gıda bağışlarına ilişkin yükümlülükler ve vergi uygulamaları konusunda bilgilendirilmesi de sistemin yaygınlaşmasına katkı sağlayabilir.
Gıda bankalarının teknik altyapısının güçlendirilmesi, soğuk zincir kapasitesinin artırılması ve lojistik süreçlerin ortak sistemlerle yönetilmesi, bağışlanan ürünlerin güvenli biçimde dağıtılmasını kolaylaştırabilir.
Dijital takip sistemlerinin geliştirilmesi ise bağışçı işletmeler ile gıda bankaları arasındaki koordinasyonu güçlendirebilir. Böylece belirli bölgelerde fazla miktarda bulunan ürünler, ihtiyaçların daha yoğun olduğu alanlara yönlendirilebilir.
Ancak israftan paylaşıma geçişte ulaşılması gereken temel hedef, sürekli daha fazla ihtiyaç fazlası ürün oluşması değil, öncelikle gıda kayıplarının kaynağında azaltılması olmalı. Gıda bankacılığı, önlenemeyen ancak güvenle tüketilebilecek fazlalıkların değerlendirilmesinde tamamlayıcı bir rol üstlenmeli.
Bu yaklaşımın yaygınlaşması, hem tüketim alışkanlıklarının değişmesine hem de gıdanın ekonomik ve toplumsal değerinin daha iyi anlaşılmasına katkıda bulunabilir.
Sonuç: Gıda bankacılığı yalnızca yardım değil, kaynak yönetimi meselesi
Türkiye’de gıda bankacılığı, gıda israfının azaltılması ve ihtiyaç sahiplerinin desteklenmesi açısından önemli bir potansiyel taşıyor. Yılda yaklaşık 8,7 milyon ton olarak tahmin edilen hane halkı kaynaklı gıda israfı, kaynakların daha etkin yönetilmesi gerektiğini ortaya koyarken, gıda bankacılığı tüketilebilir durumdaki ihtiyaç fazlası ürünlerin değerlendirilmesi için uygulanabilir bir model sunuyor.
Ancak sistemin kalıcı başarıya ulaşabilmesi için yalnızca bağışların artırılması yeterli değil. Gıda güvenilirliği, depolama ve lojistik altyapısı, düzenli finansman, dijital takip sistemleri ve ihtiyaç analizlerinin birlikte geliştirilmesi gerekiyor.
Üreticilerin, perakendecilerin, sivil toplum kuruluşlarının ve yerel yönetimlerin koordineli hareket etmesi, gıda bankacılığının erişimini genişletebilir. Bunun yanında tüketicilerin de alışveriş ve tüketim alışkanlıklarını gözden geçirmesi, israfın kaynağında azaltılmasına katkı sağlayabilir.
Gıda bankacılığının temelinde, tüketilebilir durumdaki ürünlerin çöpe gitmek yerine toplumsal faydaya dönüştürülmesi anlayışı bulunuyor. Bu anlayışın yaygınlaşması, hem ihtiyaç sahiplerine destek sağlanmasına hem de doğal ve ekonomik kaynakların daha verimli kullanılmasına yardımcı olabilir.
Türkiye’de israftan paylaşıma geçiş, yalnızca bir yardım modeli değil; gıdanın değerini koruyan, dayanışmayı güçlendiren ve kaynakların daha sorumlu kullanılmasını hedefleyen uzun vadeli bir dönüşüm olarak değerlendirilmeli.