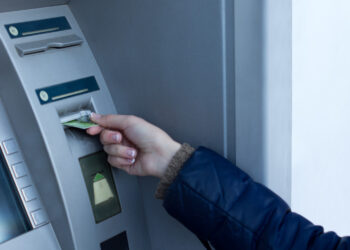

ATM’den para çekmek isteyen vatandaşlar zaman zaman cihazın parayı vermemesine rağmen tutarın hesaplarından düşmesi sorunuyla karşılaşıyor.
Para sıkışması, eksik banknot verilmesi veya ATM’nin işlem sırasında arızalanması durumunda bankaya itiraz başvurusu yapılabiliyor. Türkiye Bankalar Birliği bünyesindeki Bireysel Müşteri Hakem Heyeti de belirli bankacılık uyuşmazlıklarını değerlendiriyor. Peki, ATM parayı vermezse ne yapılmalı, itiraz için hangi bilgiler gerekli ve para ne zaman iade edilir?
Bankacılık işlemlerinin önemli bölümü mobil uygulamalar üzerinden gerçekleştirilse de ATM’ler nakit para çekme ve yatırma işlemlerinde yoğun biçimde kullanılmaya devam ediyor.
Ancak teknik arızalar, banknotların cihaz içerisinde sıkışması veya işlemin tamamlanamaması nedeniyle tüketiciler zaman zaman mağduriyet yaşayabiliyor.
Özellikle çekilmek istenen tutarın hesaptan düşmesine rağmen ATM’nin para vermemesi, vatandaşların en çok araştırdığı sorunlar arasında bulunuyor.
Bu gibi durumlarda işlemin bankaya bildirilmesi, itiraz kaydının oluşturulması ve işlem bilgilerinin saklanması önem taşıyor.
ATM parayı vermedi ama hesaptan düştü, ne yapılmalı?
ATM’den para çekme işlemi sırasında hesap bakiyesinin azalmasına rağmen nakit alınamaması durumunda ilk yapılması gereken işlem bankayla iletişime geçmek.
Banka müşteri hizmetleri, mobil bankacılık uygulaması veya ilgili şube üzerinden işlem itirazı oluşturulabiliyor.
Başvuru sırasında ATM’nin bulunduğu yer, işlem saati, çekilmek istenen tutar ve hesap hareketleriyle ilgili bilgilerin verilmesi gerekiyor.
Bankanın ilgili işlemi araştırabilmesi için mümkün olduğunca ayrıntılı bilgi sunulması yararlı oluyor.
ATM’de para sıkışması neden olur?
ATM’lerde nakit para verme işlemi, mekanik ve elektronik sistemlerin birlikte çalışmasıyla gerçekleştiriliyor.
Banknotların birbirine yapışması, cihaz içerisindeki teknik bir arıza veya para çıkış mekanizmasındaki sorunlar nedeniyle işlem tamamlanamayabiliyor.
Bazı durumlarda ATM nakit çıkışı yapamadığı hâlde bankacılık sisteminde tutar önce hesaptan düşülmüş görünebiliyor.
Böyle bir durumda cihazın işlem kayıtları ve bankanın hesap hareketleri üzerinden inceleme yapılması gerekiyor.
Her başarısız ATM işleminde aynı teknik sorun yaşanmadığından, iade süreci de olayın niteliğine göre farklılaşabiliyor.
ATM eksik para verirse ne yapılmalı?
ATM’den talep edilen tutardan daha az para alınması durumunda da bankaya itiraz edilebiliyor.
Örneğin 10 bin TL çekme talimatı verilmesine rağmen cihazdan 8 bin TL çıkmışsa hesap hareketleriyle fiilen alınan para arasında uyuşmazlık bulunuyor.
Bu durumda eksik olduğu düşünülen tutar için işlem itirazı oluşturulması gerekiyor.
Bankaya yapılan başvuruda çekilmek istenen tutarın ve alınan nakdin doğru bildirilmesi önem taşıyor.
Ayrıca ATM’den alınan işlem fişi varsa saklanması, itirazın değerlendirilmesine yardımcı olabiliyor.
Farklı bankanın ATM’sinde para sıkışırsa ne olur?
Kartın ait olduğu banka ile para çekme işleminin gerçekleştirildiği ATM’nin sahibi farklı olabilir.
Bu durumda ilgili bankalar arasındaki işlem kayıtlarının karşılaştırılması gerekebiliyor.
Kart sahibinin öncelikle kendi bankasına başvurarak itiraz oluşturması, işlemin izlenmesi açısından uygun bir yol.
Gerektiğinde ATM’nin sahibi olan bankaya da durum bildirilebiliyor.
Ancak her olayda doğrudan ATM’nin bulunduğu şubeye gitmenin zorunlu olduğu söylenemez.
Başvurunun nasıl yürütüleceği ilgili bankaların işlem prosedürlerine göre değişebiliyor.
ATM’de kalan para hemen iade edilir mi?
ATM’de sıkışan veya müşteriye teslim edilmeyen paranın iade edilme süresi için bütün bankalarda ve bütün işlem türlerinde geçerli tek bir süre bulunmuyor.
Bazı işlemlerde hata kısa sürede tespit edilebiliyor.
Bazı durumlarda ise ATM’nin fiziki ve elektronik kayıtlarının incelenmesi, kasa mutabakatının yapılması ve bankalar arası verilerin karşılaştırılması gerekebiliyor.
Dolayısıyla her ATM itirazında paranın aynı gün veya kesin olarak belirli sayıda saat içerisinde iade edileceği yönünde genel bir garanti bulunmuyor.
Banka itirazı reddederse ne yapılmalı?
Bankaya yapılan başvurunun reddedilmesi veya uyuşmazlığın çözülememesi durumunda farklı başvuru yolları bulunuyor.
Türkiye Bankalar Birliği bünyesinde faaliyet gösteren Bireysel Müşteri Hakem Heyeti, üye bankalarla bireysel müşteriler arasında yaşanan belirli anlaşmazlıkları değerlendiriyor.
Ancak bu heyete başvurulabilmesi için öncelikle bankaya yazılı başvuru yapılması ve bankanın başvuruyu aldığını gösteren teyit belgesinin bulunması gerekiyor.
Ayrıca uyuşmazlığın heyetin görev alanına girmesi şart.
Bankanın yanıt verme süresi kaç gün?
Türkiye Bankalar Birliğinin başvuru kurallarına göre banka, genel bireysel bankacılık başvurularına 30 gün içerisinde yanıt verebiliyor.
Banka, gerekli bildirimi yapmak şartıyla bu süreyi 10 gün uzatabiliyor.
Kredi kartıyla ilgili başvurularda ise temel yanıt süresi 20 gün.
Banka tarafından yanıt verilmesi durumunda, anlaşmazlık devam ediyorsa belirlenen süre içerisinde Bireysel Müşteri Hakem Heyetine başvuru yapılabiliyor.
Ancak ATM işleminin türü ve ilgili başvuru mekanizması önem taşıyor.
Bireysel Müşteri Hakem Heyetine nasıl başvurulur?
Türkiye Bankalar Birliğinin Bireysel Müşteri Hakem Heyetine başvuru yapılmadan önce bankaya yazılı olarak başvurulması gerekiyor.
Banka başvurusunun teyit belgesi ile varsa bankanın yanıtı, hakem heyeti başvurusuna ekleniyor.
Başvurular elektronik ortamda ve belirlenen usuller çerçevesinde yapılabiliyor.
e-Devlet üzerinden Türkiye Bankalar Birliği Bireysel Müşteri Hakem Heyeti hizmetine erişim bulunuyor.
Heyet, başvuruyu ilgili mevzuat ve kendi uygulama kuralları kapsamında değerlendiriyor.
2026 yılında bankaların uyması gereken parasal sınır ne kadar?
Türkiye Bankalar Birliğinin açıklamasına göre 2026 yılında Bireysel Müşteri Hakem Heyeti kararları bakımından bankaların uymakla yükümlü olduğu parasal sınır 51 bin 158 TL.
Ancak bu tutarın üzerinde kalan uyuşmazlıkların her durumda başvuruya kapalı olduğu şeklinde değerlendirme yapılmamalı.
Başvuru koşulları, heyetin yetkileri ve kararların bağlayıcılığı birbirinden ayrı konular.
Ayrıca Bireysel Müşteri Hakem Heyeti ile Ticaret Bakanlığı bünyesinde faaliyet gösteren Tüketici Hakem Heyetleri farklı başvuru mekanizmaları.
ATM itirazında hangi belgeler saklanmalı?
İtirazın değerlendirilmesinde işlem tarihinin, saatinin ve tutarının doğru belirlenmesi önem taşıyor.
ATM’nin konumu, mümkünse cihaz numarası, işlem fişi ve hesap hareketlerini gösteren kayıtlar yararlı olabiliyor.
Bankanın verdiği başvuru veya kayıt numarasının saklanması da sonraki işlemlerin takibini kolaylaştırıyor.
Ancak vatandaşların banka şifrelerini, kart PIN bilgilerini veya tek kullanımlık doğrulama kodlarını herhangi bir kişiye vermemesi gerekiyor.
ATM para çekme işlemi başarısız olursa tekrar denenmeli mi?
Bir işlem sırasında teknik sorun yaşanması durumunda hesap bakiyesi ve işlem geçmişi kontrol edilmeden aynı tutar için art arda çekim talimatı verilmesi karışıklığa neden olabiliyor.
Bu nedenle önce işlemin banka sistemindeki durumunun kontrol edilmesi yararlı.
Özellikle hesap bakiyesinde düşüş görünüyorsa bankaya bilgi verilerek mevcut işlemin durumu öğrenilmeli.
ATM’nin üzerinde bulunan şüpheli cihazlar veya olağan dışı müdahale izleri de güvenlik açısından önem taşıyor.
ATM mağduriyetinde tüketicilerin hakları neler?
ATM’de paranın sıkışması veya eksik verilmesi, bankacılık işlemine ilişkin itiraz hakkını ortadan kaldırmıyor.
Vatandaşlar hesap hareketlerini inceleyerek bankadan hatalı işlemin araştırılmasını isteyebiliyor.
Sorun çözülemezse uyuşmazlığın niteliğine uygun hakem heyeti veya yargı yolları gündeme gelebiliyor.
Ancak belirli bir tutarın iade edileceği veya bankanın mutlaka kusurlu bulunacağı yönünde otomatik bir sonuç söz konusu değil.