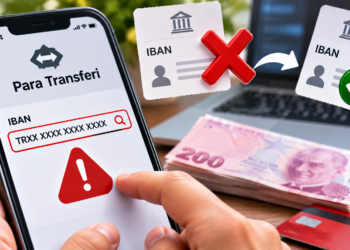

Mobil bankacılık üzerinden para transferi yapan vatandaşlar, yanlış IBAN’a veya farklı bir kişiye para göndermeleri durumunda paralarını nasıl geri alabileceklerini araştırıyor.
Türkiye Cumhuriyet Merkez Bankasının açıklamasına göre tamamlanan EFT işlemleri ödeme sistemi üzerinden doğrudan iptal edilemiyor. Hatalı işlemlerin iadesi için gönderici bankaya başvurulması gerekiyor. Peki, FAST işlemi geri alınabilir mi, yanlış hesaba gönderilen para iade edilmezse ne yapılır?
Dijital bankacılığın yaygınlaşmasıyla birlikte para transferleri günün her saatinde kısa sürede gerçekleştirilebiliyor.
IBAN üzerinden yapılan ödemeler, özellikle alışveriş, kira, borç ödeme ve aile bireyleri arasındaki para gönderme işlemlerinde sıkça kullanılıyor.
Ancak hesap numarasının yanlış yazılması, kayıtlı alıcının karıştırılması veya ödeme yapılacak kişinin bilgilerinin hatalı seçilmesi nedeniyle para istenmeyen bir hesaba gönderilebiliyor.
Bu durumda vatandaşların ilk sorduğu soru, gönderilen paranın banka aracılığıyla geri alınıp alınamayacağı oluyor.
Türkiye Cumhuriyet Merkez Bankasının ödeme sistemlerine ilişkin açıklamaları, tamamlanan transferlerin iptal ve iade süreçlerinde önemli bir ayrım bulunduğunu ortaya koyuyor.
Yanlış IBAN’a gönderilen para geri alınabilir mi?
Yanlış IBAN’a gönderilen paranın geri alınması bazı durumlarda mümkün.
Ancak bunun nasıl gerçekleştirileceği, transferin tamamlanıp tamamlanmadığına, alıcı hesabın durumuna ve ilgili bankaların işlem süreçlerine bağlı.
Özellikle tutarın alıcı hesabına geçmiş olması durumunda, göndericinin kendi mobil bankacılık ekranından işlemi tek taraflı olarak iptal etmesi genellikle mümkün olmuyor.
Türkiye Cumhuriyet Merkez Bankasının resmî açıklamasına göre ödeme sistemlerinde hesaplara işlenen transferler geri dönülemezlik ilkesi kapsamında doğrudan iptal edilemiyor.
Hatalı ödemelerin iadesi için göndericinin kendi bankasına başvurması gerekiyor.
EFT işlemi iptal edilebilir mi?
EFT, farklı bankalardaki hesaplar arasında Türk lirası transferi yapılmasını sağlayan ödeme sistemi.
Bir EFT talimatı henüz gerçekleşmemişse, bankanın sunduğu koşullara göre iptal işlemi yapılması mümkün olabiliyor.
Ancak transfer tamamlanmış ve ödeme alıcı bankaya işlenmişse sistem üzerinden doğrudan iptal edilmesi mümkün değil.
Bu nedenle EFT işleminin hangi aşamada bulunduğu önem taşıyor.
Vatandaşların hatalı EFT işlemini fark ettikleri anda bankayla iletişime geçmesi gerekiyor.
FAST ile gönderilen para geri alınabilir mi?
FAST, Türkiye Cumhuriyet Merkez Bankası tarafından geliştirilen ve günün her saatinde para transferi yapılabilen anlık ödeme sistemi.
Sistemde işlemler çok kısa sürede sonuçlanabiliyor.
Bu nedenle FAST ile gönderilen yanlış bir ödeme tamamlandıktan sonra, göndericinin tek taraflı olarak işlemi geri alabileceği düşünülmemeli.
TCMB’nin açıklamasına göre yanlış FAST ödemelerinde müşterinin kendi finansal kuruluşuyla iletişime geçmesi gerekiyor.
Merkez Bankası, müşteri bazındaki iade işlemlerini doğrudan yürütmüyor.
FAST işlemlerinde 2026 para transferi limiti ne kadar?
TCMB tarafından 24 Ağustos 2026 tarihinde yapılan açıklamada FAST işlem limitlerinin artırılacağı duyuruldu.
26 Ağustos 2026 tarihinden itibaren normal FAST para transferleri ile Ödeme İste Katman Servisi üzerinden gerçekleştirilen ödemelerde işlem başına limit 300 bin TL olarak uygulanmaya başlandı.
FAST-TR Karekod aracılığıyla gerçekleştirilen belirli iş yeri ödemelerinde de limit 300 bin TL oldu.
Ancak finansal kuruluşların müşteri bazında uyguladığı işlem limitleri ve diğer güvenlik önlemleri farklı olabiliyor.
FAST limitinin yükseltilmiş olması, yanlış gönderilen paranın iadesine ilişkin genel kuralların değiştiği anlamına gelmiyor.
Yanlış para transferinde ilk yapılması gereken işlem nedir?
Hatalı para transferi fark edildiğinde öncelikle işlemin yapıldığı bankayla iletişime geçilmeli.
Gönderici, transferin tarihini, saatini, tutarını ve alıcı bilgilerini bankaya bildirmeli.
Banka aracılığıyla hatalı transferin iadesine yönelik talep oluşturulabiliyor.
Başvurunun kayıt altına alınması ve işlem numarasının saklanması önem taşıyor.
Ancak bankaya başvurulmuş olması, transfer edilen tutarın kesin olarak iade edileceği anlamına gelmiyor.
Alıcı parayı geri göndermek zorunda mı?
Yanlışlıkla yapılan bir para transferinde, alıcının hukuken geçerli bir sebep olmadan parayı edinmiş olması gündeme gelebiliyor.
Türk Borçlar Kanunu’nun sebepsiz zenginleşmeye ilişkin hükümleri, haklı bir sebep bulunmaksızın başkasının malvarlığından zenginleşme durumlarını düzenliyor.
Bu nedenle yanlışlıkla para gönderilen kişinin tutarı iade etmemesi hâlinde hukuki başvuru yolları bulunabiliyor.
Ancak ödemenin gerçekten yanlışlıkla yapılıp yapılmadığı, taraflar arasında başka bir borç ilişkisi bulunup bulunmadığı ve transferin hukuki sebebi önem taşıyor.
Her para transferi uyuşmazlığı otomatik olarak sebepsiz zenginleşme kabul edilmiyor.
Banka alıcının hesabından parayı kendiliğinden çekebilir mi?
Tamamlanmış transferlerde bankaların, alıcı hesabındaki parayı her durumda göndericinin talebi üzerine doğrudan geri çekebileceği düşünülmemeli.
Banka hesaplarına ilişkin sözleşmeler, ödeme hizmetleri mevzuatı ve tarafların hukuki hakları bu süreçte önem taşıyor.
Bankalar iade talebini ilgili prosedürler kapsamında değerlendirebiliyor.
Ancak alıcı hesabına geçmiş tutarın geri alınması için alıcının onayı veya başka hukuki dayanaklar gerekebiliyor.
Bu nedenle yanlış transfer işlemlerinde bankaya başvuru ile hukuki tahsil yolları birbirinden ayrılmalı.
Yanlış IBAN geçersizse para ne olur?
IBAN bilgilerinin hatalı girildiği her işlemde para mutlaka başka bir kişinin hesabına geçmeyebilir.
IBAN yapısının geçersiz olması veya transferin alıcı bankada tamamlanamaması durumunda işlem reddedilebilir ya da bankacılık sistemi içerisinde iade süreci oluşabilir.
Ancak teknik olarak geçerli ve başka bir kişiye ait IBAN’a yapılan transferlerde farklı sonuçlar ortaya çıkabiliyor.
Bu nedenle gönderici, transferin yalnızca hesaptan çıkıp çıkmadığını değil, başarılı şekilde tamamlanıp tamamlanmadığını da kontrol etmeli.
Yanlışlıkla gönderilen para iade edilmezse ne yapılır?
Bankaya yapılan başvurunun sonuçsuz kalması hâlinde uyuşmazlığın niteliğine göre farklı hukuki yollar değerlendirilebiliyor.
Sorunun bankanın işlem hatasından kaynaklandığı ileri sürülüyorsa bankacılık uyuşmazlıklarına yönelik başvuru mekanizmaları gündeme gelebiliyor.
Ancak gönderen kişinin doğru şekilde işlenen bir transferde yanlış alıcıyı seçmiş olması, mutlaka bankanın sorumlu olduğu anlamına gelmiyor.
Parayı alan kişiye karşı sebepsiz zenginleşme hükümleri kapsamında talepte bulunulması da olayın koşullarına göre mümkün olabiliyor.
Dolandırıcılık nedeniyle para gönderildiyse ne yapılmalı?
Yanlışlıkla para gönderme ile dolandırıcılık sonucu para gönderme birbirinden farklı hukuki durumlar.
Örneğin sahte ödeme talimatı, taklit edilen banka ekranı veya kendisini başka biri olarak tanıtan kişinin yönlendirmesiyle transfer yapılmışsa dolandırıcılık şüphesi bulunabilir.
Bu gibi durumlarda banka ile derhâl iletişime geçilmesi ve suç şüphesi hakkında kolluk birimleri veya Cumhuriyet Başsavcılığına başvurulması önem taşıyor.
Transfer kayıtları, mesajlar ve diğer delillerin saklanması soruşturma sürecine katkı sağlayabiliyor.
Ancak suç duyurusunda bulunulması da paranın mutlaka geri alınacağı anlamına gelmiyor.
Para göndermeden önce hangi bilgiler kontrol edilmeli?
Yanlış para transferlerini önlemek için ödeme yapılmadan önce alıcının adı, IBAN bilgisi ve gönderilecek tutarın kontrol edilmesi gerekiyor.
Özellikle kayıtlı alıcı listesinden seçim yapılırken benzer isimlerin karıştırılmamasına dikkat edilmeli.
İşletmelere ödeme yapılırken daha önce kullanılan hesap bilgileriyle yeni bildirilen IBAN arasında farklılık varsa bağımsız bir iletişim kanalı üzerinden doğrulama yapılması yararlı.
Banka uygulamalarındaki alıcı doğrulama ve işlem onayı adımları da dikkatle incelenmeli.
Yanlış IBAN’a para gönderenler için kritik uyarı
Türkiye Cumhuriyet Merkez Bankasının ödeme sistemi kurallarına göre tamamlanan EFT ve FAST işlemlerinin doğrudan iptali mümkün olmayabiliyor.
Hatalı para transferinde ilk başvuru noktası, işlemin gerçekleştirildiği banka.
Transfer edilen paranın geri alınması ise işlemin durumuna, alıcının tutumu ve ilgili hukuki şartlara göre değişiyor.
Bu nedenle yanlış gönderilen paranın her koşulda bankaca otomatik iade edileceği yönündeki iddialara itibar edilmemeli.