
Kredi kartı borcunun yalnızca asgari ödeme tutarını yatıran milyonlarca tüketiciyi ilgilendiren önemli ayrıntılar bulunuyor.
Bankacılık Düzenleme ve Denetleme Kurulunun (BDDK) 1 Ekim 2026 tarihli kararıyla asgari ödeme tutarının hesaplanmasında kullanılan kart limiti sınırı 100 bin TL’ye yükseltildi. Ancak asgari tutarı ödemek, kalan borca faiz uygulanmasını engellemiyor. Peki, 2026 yılında kredi kartının asgarisini ödeyince ne olur, ne kadar faiz işler ve borç nasıl büyür?
Kredi kartları günlük alışverişlerden fatura ödemelerine kadar birçok alanda kullanılırken, dönem borcunun tamamını ödemekte zorlanan tüketiciler için asgari ödeme seçeneği önem taşıyor.
Ancak yalnızca asgari tutarın ödenmesi, borcun tamamen kapatıldığı anlamına gelmiyor. Ödenmeyen tutar üzerinden faiz işlemeye devam ediyor ve sonraki dönemlerde kart borcu artabiliyor.
Türkiye Cumhuriyet Merkez Bankasının (TCMB) Kasım 2026 için yayımladığı azami kredi kartı faiz oranları ile BDDK’nin güncel asgari ödeme düzenlemesi, kart kullanıcılarının dikkat etmesi gereken mali yükümlülükleri ortaya koyuyor.
2026 kredi kartı asgari ödeme oranı ne kadar?
BDDK’nin 1 Ekim 2026 tarihli ve 11581 sayılı kararıyla kredi kartı asgari ödeme oranının belirlenmesinde kullanılan limit sınırı değiştirildi.
Daha önce 50 bin TL olan sınır 100 bin TL’ye yükseltildi.
Güncel uygulamaya göre:
- Kredi kartı limiti 100 bin TL ve altında olanlarda dönem borcunun yüzde 20’si,
- Kredi kartı limiti 100 bin TL’nin üzerinde olanlarda dönem borcunun yüzde 40’ı
asgari ödeme tutarı olarak hesaplanıyor.
Burada belirleyici olan yalnızca kartın dönem borcu değil, kredi kartı limitidir.
Örneğin 30 bin TL dönem borcu bulunan bir kişinin kart limiti 80 bin TL ise asgari ödeme tutarı 6 bin TL olur. Aynı dönem borcuna sahip başka bir kişinin kart limiti 150 bin TL ise asgari ödeme tutarı 12 bin TL olarak hesaplanır.
Kredi kartının sadece asgarisini ödeyince ne olur?
Kredi kartı dönem borcunun asgari tutarı son ödeme tarihine kadar yatırıldığında, ilgili dönemin asgari ödeme yükümlülüğü yerine getirilmiş olur.
Ancak toplam dönem borcunun kalan kısmı sonraki hesap dönemine devreder ve bu tutar için bankanın uyguladığı akdi faiz hesaplanır.
Asgari tutarın ödenmesi, kalan borcun faizsiz ertelendiği anlamına gelmez.
Özellikle her ay yeni alışveriş yapmaya devam eden ve yalnızca asgari ödeme gerçekleştiren tüketicilerde toplam borcun azalması zorlaşabilir.
2026 Kasım kredi kartı faiz oranları ne kadar?
Türkiye Cumhuriyet Merkez Bankasının 1 Kasım 2026 tarihinden itibaren geçerli olan açıklamasına göre Türk lirası kredi kartı işlemlerinde aylık azami faiz oranları dönem borcuna göre farklılaşıyor.
| Dönem borcu | Aylık azami akdi faiz | Aylık azami gecikme faizi |
|---|---|---|
| 30 bin TL altı | %3,25 | %3,55 |
| 30 bin–180 bin TL arası | %3,75 | %4,05 |
| 180 bin TL üzeri | %4,25 | %4,55 |
Söz konusu oranlar TCMB tarafından belirlenen üst sınırları gösteriyor. Bankalar bu oranları aşmamak koşuluyla farklı faiz oranları uygulayabiliyor.
Ayrıca nakit avans işlemlerinin faiz koşulları, alışveriş borçlarına uygulanan koşullardan farklı olabiliyor.
20 bin TL kredi kartı borcunun sadece asgarisi ödenirse ne olur?
Örnek olarak kart limiti 100 bin TL’nin altında bulunan ve dönem borcu 20 bin TL olan bir tüketici ele alındığında asgari ödeme tutarı 4 bin TL olarak hesaplanıyor.
Bu kişinin yalnızca asgari ödemeyi yapması durumunda 16 bin TL dönem borcu ödenmemiş kalıyor.
TCMB’nin Kasım 2026 için belirlediği, 30 bin TL altındaki dönem borçlarına uygulanan aylık yüzde 3,25 azami akdi faiz oranı üzerinden basitleştirilmiş bir aylık hesaplama yapıldığında, 16 bin TL için 520 TL faiz ortaya çıkıyor.
Bu hesaplama yalnızca faiz yükünü göstermek amacıyla hazırlanmış bir örnek niteliği taşıyor. Gerçek ekstrede faiz hesabına esas gün sayısı, bankanın uyguladığı oran, vergiler ve diğer işlemler nedeniyle sonuç farklılaşabiliyor.
Dolayısıyla 520 TL, bütün kart kullanıcılarının kesin olarak ödeyeceği faiz tutarı değil.
Asgari ödeme yapılmazsa ne olur?
Kredi kartının asgari ödeme tutarının son ödeme tarihine kadar yatırılmaması halinde ödenmeyen asgari tutar için gecikme faizi uygulanabilir.
Asgari tutarın üzerinde kalan dönem borcu için ise ilgili mevzuat ve sözleşme koşulları çerçevesinde akdi faiz hesaplanır.
Ödemelerin düzenli olarak aksatılması, kredi kartının kullanımının sınırlandırılması ve yasal takip gibi sonuçlara neden olabilir.
Ancak bir kez asgari ödeme yapılmamasının otomatik olarak haciz uygulanacağı anlamına gelmediği unutulmamalı. Yasal takip ve kart kullanımına ilişkin işlemler, mevzuatta belirlenen koşullara göre yürütülüyor.
Sürekli asgari ödeme yapmak kredi notunu düşürür mü?
Asgari ödemenin zamanında yapılması, ilgili dönemde gecikmeye düşülmesini önler. Bu nedenle yalnızca asgari tutarı ödemek, tek başına gecikmiş ödeme olarak değerlendirilemez.
Bununla birlikte kredi riskinin değerlendirilmesinde ödeme alışkanlıkları, toplam borçluluk, kredi limitinin kullanım oranı ve diğer finansal bilgiler birlikte dikkate alınabiliyor.
Dolayısıyla sürekli yüksek borçla devam etmek, kişinin finansal durumunu ve kredi değerlendirmesini dolaylı olarak etkileyebilir.
Kredi kartı borcu yapılandırılabilir mi?
BDDK’nin 29 Ocak 2026 tarihli ve 11366 sayılı kararı kapsamında belirli şartları taşıyan bireysel kredi kartı borçları için yeniden yapılandırma imkânı getirildi.
Düzenleme kapsamında uygun borçlar için azami 48 ay vadeli yapılandırma yapılabilmesi öngörüldü.
TCMB, bu karar kapsamında yapılandırılan kredi kartı borçlarına uygulanacak aylık akdi faiz oranının yüzde 3,11’lik referans oranı aşamayacağını açıkladı.
Ancak yapılandırma imkânının hangi borçlara uygulanacağı, karar kapsamındaki koşullara ve başvuru sürelerine bağlı. Her kredi kartı borcu için koşulsuz ve süresiz bir yapılandırma hakkı bulunmuyor.
Kredi kartı borcunun büyümemesi için nelere dikkat edilmeli?
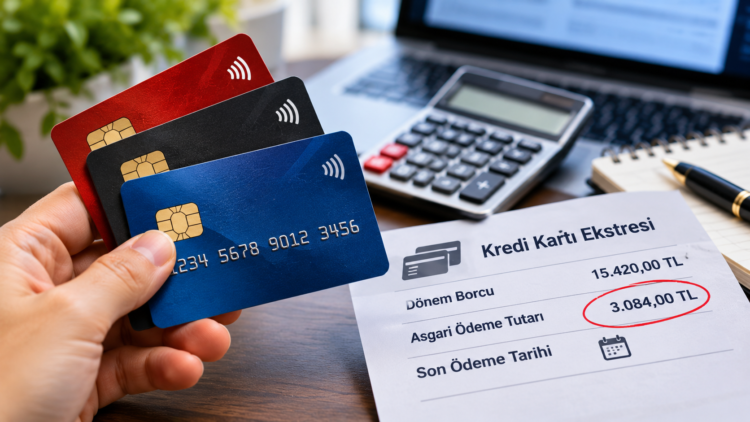
Tüketicilerin kredi kartı ekstresinde yer alan toplam dönem borcunu, asgari ödeme tutarını ve son ödeme tarihini ayrı ayrı kontrol etmesi önem taşıyor.
Asgari tutarı ödemek gecikmeyi önleyebilse de kalan borca faiz uygulanacağı için mümkün olduğunda dönem borcunun tamamının kapatılması finansman maliyetini azaltıyor.
Yeni alışverişler nedeniyle borcun sürekli artmasını önlemek ve ödeme kapasitesine uygun bir bütçe oluşturmak, kredi kartı kullanımında dikkat edilmesi gereken temel noktalar arasında bulunuyor.