
Bazı Alacakların Yeniden Yapılandırılması ile vergi ve kamu alacaklarına ilişkin beklenen af düzenlemeleri öngörülmüştür. Yeni vergi affının getirdikleri…
21 Mayıs 2021 tarihinde Türkiye Büyük Millet Meclisi’ne sunulan “Bazı Alacakların Yeniden Yapılandırılması ile Bazı Kanunlarda Değişiklik Yapılmasına İlişkin Kanun Teklifi” ile vergi ve kamu alacaklarına ilişkin uzun süredir beklenen af düzenlemeleri öngörülmüştür. Yapılan düzenlemelerde yer alan hususların büyük bölümü 2018 yılında 7143 sayılı Kanun’la yapılan af ve yapılandırma düzenlemeleriyle hemen hemen aynıdır.
İlgili maddeler
Kesinleşmiş alacaklar
Kanun Teklifinin 2’nci maddesine göre Hazine ve Maliye Bakanlığı, Gümrük İdaresi, İl Özel İdareleri, Belediyeler olan kesinleşmiş borçlar ve 7’nci maddesinde de kesinleşmiş SGK alacakları kapsama alınmış olup alacaklarla ilgili faiz, zam gibi feri unsurlarda dahil edilmiştir.
Yapılandırmaya konu alacaklar 30 Nisan 2021 tarihi dikkate alınarak belirlenmiştir. Ancak, bu tarihten önceki İdari Para Cezaları düzenleyici ve denetleyici kurumlar tarafından verilenler ile Covid-19 nedeniyle ve tütün kullanımından kaynaklı olanlar kapsam dışı tutulmuştur.
Kanun hükümlerinden faydalanılması durumunda VUK 379’uncu maddesinin ikinci fıkrasında yer alan indirimlerden yararlanılamayacağı, dava açmamaları, açılmış davalardan vazgeçmeleri ve kanun yollarına başvurmamaları şart koşulmuştur.
Kesinleşmemiş veya dava safhasında alacaklar
Kanun Teklifinin 3’üncü maddesine göre “Kesinleşmemiş veya dava safhasında bulunan alacaklara” ilişkin düzenlemeye yer verilmiş, Kanun teklifinin kanunlaşması durumunda Resmi Gazetede yayımlandığı tarih esas alınarak kesinleşmemiş alacaklarda, alacağın bulunduğu aşamaya göre vergi aslında indirimler yapılmasına ilişkin esaslar aşağıdaki şekilde hükme bağlanmıştır.
- Kesinleşmemiş vergilerinin/gümrük vergilerinin %50’si silinmektedir.
- Vergilerin/Gümrük Vergilerin aslına bağlı faiz, gecikme faizii, gecikme zammı ve asla bağlı olarak kesilen cezaları ile bu cezalara bağlı gecikme zamlarının tahsilinden vazgeçilmektedir.
- Verginin normal vadesine göre hesaplanan Yİ-ÜFE endeksine bağlı faiz ile ödeme vadesine bağlı katsayı tutarına bağlı faizin ödenmesi gerekmektedir.
- Asla bağlı olmayan cezaların ise %25’i ödenecektir.
- Yapılandırma konusu hesaplanan tutarın peşin veya 18 taksitte (toplam 36 ay sürede) ödenmesi gerekmektedir.
- Detaylı bir şekilde hangi alacakların kapsamda olduğu maddede düzenlenmiş olup esas belirleme tarihi 30 Nisan 2021 öncesini kapsama almaktadır.
- Kanun kapsamında yararlanan mükelleflerin ödeme şartlarını yerine getirmezlerse doğrudan takibatın başlayacaktır. Burada yararlanma hakkının kötüye kullanılması engellenmek istenilmektedir.
İnceleme ve tarhiyat aşamasında bulunan vergiler
Kanunun yayım tarihinden önce başladığı halde tamamlanmamış olan vergi incelemeleri devam edecektir. Ancak bu safhada bulunan alacaklar da kanun kapsamına alınmıştır. Vergi incelemesi sonrasında oluşacak tarh işlemlerinde yapılandırma hükümlerinden faydalanabilme olanağı getirilmiştir. Düzenleme geleceğe yönelik bir düzenlemedir. Bu dönemde kalan incelemeler sonuçlandırıldıktan sonra tebliğ edilecek ihbarname uyarınca, kanuni haktan faydalanmak için başvuru yapılma ve ödeme süreleri detaylı bir şekilde hükme bağlanmıştır.
İştirak hükümleri gereğince kesilen vergi cezalarında da indirim yapılması esası belirlenmiştir.
Pişmanlık talepli beyanname verilmiş olup ödeme şartlarını ihlal halleri de kanun kapsamına alınmıştır.
Kanun yayım tarihine kadar uzlaşma işlemleri de kanun hükümlerinden yararlanabilecektir.
Tüm bu durumlarda kanun kapsamında olabilmek için ”dava açılmaması ve ödeme süreleri içerisinde ödemelerin yapılması” esas olarak belirlenmiştir.
Matrah ve Vergi artırımı
Kanunun 5’inci maddesiyle matrah ve vergi artırımı esasları hükme bağlanmıştır. Gelir ve Kurumlar vergisi matrahlarının 2016 yılı için %30, 2017 yılı için %30, 2018 için %25, 2019 için %20 ve 2020 takvim yılı için %20 oranlarından az olmamak üzere artırılması gerekmektedir. Daha önce borç yapılandırmasından yararlanmayan mükellefler artırdıkları matrahın %15’i kadar vergiyi ödemeleri gerekirken, borç yapılandırmasından yararlananlar %20 kadar vergi ödemesi lazımdır. Örneğin: Kurumlar vergisi mükellefleri için asgari matrah artırımı tutarı 2016 için 94.000,00 TL ve ödeyeceği vergi tutarı da 14.100, TL olacaktır.
Maddenin ikinci fıkrasında; Gelir (stopaj) ve Kurumlar (stopaj) vergilerine ilişkin asgari tutarlarda yıllar itibariyle yapılacak artırım ile vergi incelemesi ve tarhiyat yapılmayacağı hükme bağlanmıştır.
Üçüncü fıkrada; KDV beyanlarında artırma oranları ve ödeme sürelerine uyulması halinde vergi incelemesi ve tarhiyat olmaması esasları ele alınmıştır. Buna göre verilen beyannamelerdeki Hesaplanan KDV’nin yıllık toplamı üzerinden 2016 ve 2017 yılları için %3, 2018 yılı için %2,5 ve 2019 ve 2020 yılları için %2 oranlarından az olmamak üzere artırılması gerekmektedir.
Bu madde kapsamında verilecek beyannamelerden damga vergisi alınmayacaktır.
İşletme kayıtlarının düzeltilmesi
Kanunun 6’ncı maddesi ile işletme kayıtlarının fiili duruma taşınması amaçlanmıştır.
İşletmede mevcut olup kayıtlarda yer almayan emtia, makine, teçhizat ve demirbaşların kayıtlara intikali düzenleme ile mümkün kılınmıştır. Belirlenen bu eşyaların meslek kuruluşlarınca tespit edilecek rayiç üzerinden bildirilmesi koşulu ile envantere dahil edilmesi ve bu kayıttan doğacak KDV’nin sorumlu sıfatıyla beyan edilerek, ödenmesi gerekmektedir.
İkinci durumda; kayıtlarda yer aldığı halde işletmede yer almayan emtia, makine, teçhizat ve demirbaşlara ilişkin düzeltme işlemlerinin nasıl yapılacağı düzenlenmektedir. Bu kapsama giren eşyalar fatura düzenlenmesi ve gerekli vergisel yükümlülükleri yerine getirilmesi şartıyla işletme kayıtlarından çıkarılabilecektir.
Maddenin üçüncü fıkrası birçok işletmede söz konusu olabilen bir hususu düzenlemektedir. Bilanço esasına tabi Kurumlar Vergisi mükelleflerinin 31.12.2020 tarihi itibariyle bilançolarında gözükmekle birlikte işletmede fiilen bulunmayan “kasa mevcutları ile ortaklardan alacaklar” hesabının %5 i oranında vergi hesaplanarak ödemesi gerekmektedir.
Ortak hususlar
Kanun teklifinin 9’uncu maddesi tüm maddeler için ortak hususları düzenlemektedir. Buna göre; başvuruda bulunan mükelleflere borçlarını ikişer aylık taksitler halinde 18 eşit taksitte ödemesi imkanı tanınmıştır. Taksitler, 18 taksit halinde %1,27 oranı ile çarpımı tutarı üzerinden hesaplanacaktır. Peşin ödenmesi halinde Yİ-ÜFE tutarında %90 indirim, iki taksit halinde ödenmesi halinde Yİ-ÜFE tutarında %50 indirim söz konusu olacaktır. Bu hususta tercih hakkı mükellefe sunulmuştur.
İşletmelerin bilançolarında yer alan taşınmazlar ile amortismana tabi diğer iktisadi kıymetleri için yeniden değerleme
Kanun teklifinin 11’inci maddesine göre; işletme aktifine 31.12.2020 tarihi itibariyle kayıtlı taşınmaz ve amortismana tabi diğer iktisadi kıymetlerin yeniden değerlemesine olanak tanınmaktadır. Yapılacak yeniden değerleme, bilanço pasifinde özel bir hesaba alınacak ve değer artış tutarının %2 si oranında hesaplanan verginin ödenmesi gerekecektir.
Diğer hususlar
30.04.2021 tarihinden öncesine ait SGK prim borçları ve cezalarının yapılandırılması öngörülmektedir.
- Karşılıksız çıkan çek, protesto edilmiş senet, kredi kartı ve diğer kredi borçlarını zamanında ödeyemeyen kişilerin yükümlülüklerini yerine getirmeleri halinde geçmiş ödeme performanslarına ilişkin olumsuz kayıtların dikkate alınmamasına yönelik düzenlemeler de kanun teklifinde yer almaktadır.
Kanun teklifi henüz yasalaşmadığından meclisten geçmesi durumunda sicil affı ve yapılandırma için başvuru süreci başlayacak.
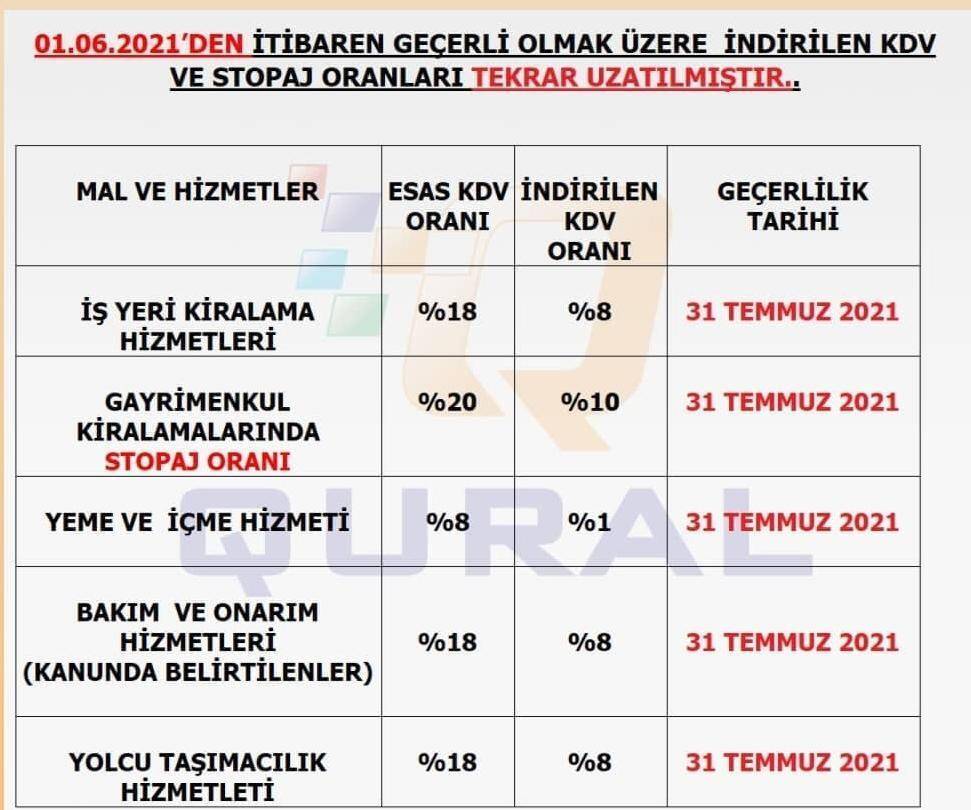
KDV İNDİRİMİ VE KİRA STOPAJ ORANLARINDAKİ İNDİRİMLİ ORANLAR 31.07.2021 TARİHİNE KADAR UZATILDI
02 Haziran 2021 Tarih ve 31499 sayılı Resmi gazetede Yayınlanan cumhurbaşkanlığı kararnamesi ile 01.06.2021 tarihinden geçerli olmak üzere Katma Değer vergisindeki ve İşyeri Kira stopajlarındaki indirimli oranlar 31.07.2021 tarihine kadar uzatıldı.
• İşyeri Kiralama Hizmetlerinde KDV yüzde 18 yerine yüzde 8,
• Konaklama Hizmetlerinde KDV yüzde 8 yerine yüzde 1,
• Yeme ve İçme Hizmetlerinde KDV yüzde 8 yerine yüzde 1,
• Kuaförlük Hizmetlerinde KDV yüzde 18 yerine yüzde 8 olarak uygulanmaya devam edecek
• Ayrıca Kira stopaj kesinti oranı yüzde 20 yerine 31.07.2021 tarihine kadar %10 olarak uygulanmaya devam edecek.