
BDDK’nin konut kredilerine ilişkin yeni kararında, riskli yapı nedeniyle evi yıkılan veya hakkında yıkım kararı verilen vatandaşlara yönelik önemli bir istisna getirildi. 6306 sayılı Kanun kapsamında bulunan konutlardan biri, kredi hesaplamasında konut sahipliği değerlendirmesinin dışında tutulabilecek. Peki, düzenleme kimleri kapsıyor ve kredi başvurusunda hangi şartlar aranacak?
Bankacılık Düzenleme ve Denetleme Kurumu, 19 Kasım 2026 tarihli kararıyla konut kredilerinde uygulanacak kuralları yeniden düzenledi. Kararda, riskli yapı tespiti nedeniyle evini kaybeden veya konutu hakkında yıkım kararı bulunan vatandaşlara yönelik yeni bir uygulamaya da yer verildi.
Düzenlemeyle birlikte kentsel dönüşüm sürecindeki bazı konutların, kredi kullanımında mevcut konut sahipliği hesabına dahil edilmemesi kararlaştırıldı.
Riskli yapı sahiplerine hangi kolaylık sağlandı?
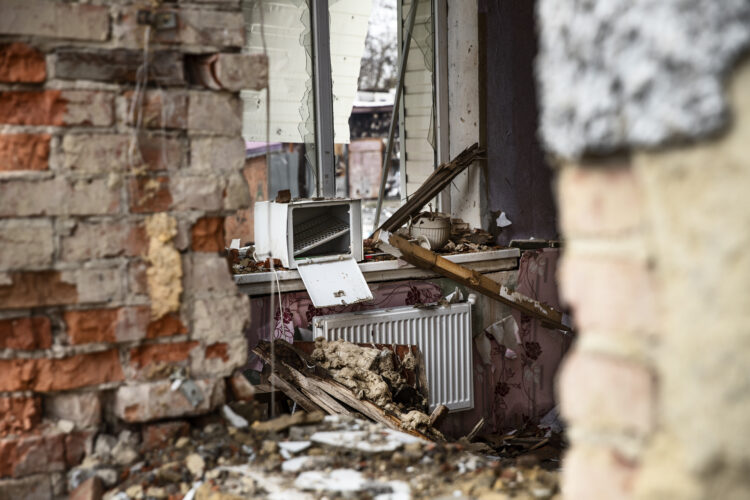
BDDK’nin yeni kararına göre, 6306 sayılı Afet Riski Altındaki Alanların Dönüştürülmesi Hakkında Kanun kapsamında riskli yapı olarak tespit edilen ve bu nedenle yıkılmış olan konutlardan biri, kredi değerlendirmesinde dikkate alınmayacak.
Aynı uygulama, riskli yapı kararı verilmiş ve hakkında yıkım kararı bulunan konutlar için de geçerli olacak.
Böylece bu durumdaki vatandaşların, yeni bir konut satın almak için başvurdukları kredilerde daha avantajlı genel kredi oranlarından yararlanabilmesinin önü açılabilecek.
Kimler yeni düzenlemeden yararlanabilecek?
Düzenleme, riskli yapı niteliği resmî olarak belirlenmiş konutları kapsıyor.
Buna göre;
- Konutu 6306 sayılı Kanun kapsamında riskli yapı olarak tespit edilenler,
- Riskli yapı tespiti nedeniyle evi yıkılanlar,
- Hakkında yıkım kararı bulunan konut sahipleri,
- Kendisi, eşi veya 18 yaşından küçük çocuğu adına bu nitelikte bir konut bulunan kişiler,
konut sahipliği değerlendirmesinde getirilen istisnadan, kararın şartları çerçevesinde yararlanabilecek.
Birden fazla riskli evi bulunanlar ne yapacak?
BDDK’nin kararında istisnanın kapsamı da sınırlandırıldı.
Buna göre, kişinin birden fazla riskli yapı niteliğinde konutu bulunsa bile yalnızca bir konut değerlendirme dışında tutulacak.
Diğer konutların durumu, kredi başvurusunda geçerli sahiplik kurallarına göre hesaplanacak.
Dolayısıyla riskli yapı olarak belirlenen bütün konutların otomatik olarak değerlendirme dışında bırakılması söz konusu değil.
Riskli yapı kararı kredi miktarını nasıl etkileyebilir?
Yeni düzenlemede, iki veya daha fazla konut sahibi olan kişilerin yeni konut alımında kredi üst sınırının yüzde 75 azaltılması öngörülüyor.
Ancak riskli yapı istisnası nedeniyle kişinin değerlendirmeye alınan konut sayısı ikinin altına düşerse bu azaltma uygulanmayabilecek.
Örneğin bir kişinin iki konutu bulunduğunu ve bunlardan birinin 6306 sayılı Kanun kapsamında yıkıldığını varsayalım.
Yıkılan konutun istisna kapsamında değerlendirme dışında bırakılması durumunda, kişinin kredi hesaplamasında dikkate alınan konut sayısı bire düşebilecek.
Böylece yeni ev alımında, satın alınacak konutun ekspertiz değeri ve enerji sınıfına göre belirlenen genel kredi üst sınırları geçerli olabilecek.
5 milyon TL’lik ev için örnek kredi hesabı
C enerji sınıfına sahip, ekspertiz değeri 5 milyon TL olan bir konut için genel azami kredi oranı yüzde 80 olarak uygulanıyor.
Bu durumda normal kredi üst sınırı 4 milyon TL oluyor.
İki veya daha fazla konutu bulunduğu için yüzde 75’lik azaltmaya tabi olan kişinin kullanabileceği azami kredi 1 milyon TL’ye düşüyor.
Ancak riskli yapı istisnası sonucunda konut sahipliği sayısı ikinin altına inerse ve diğer kredi koşulları da karşılanırsa, genel üst sınır olan 4 milyon TL esas alınabilecek.
Bu hesaplama örnek niteliğinde olup bankanın kredi tahsis edeceği anlamına gelmiyor.
Kredi için hangi belgeler gerekli?
Kredi başvurusunda bankalar, konutun tapu ve ekspertiz bilgilerinin yanı sıra başvuru sahibinin mali durumunu değerlendiriyor.
Riskli yapı istisnasından yararlanmak isteyen vatandaşların, konutun 6306 sayılı Kanun kapsamında olduğunu ve yıkım durumunu gösteren resmî belgeleri sunması gerekebilir.
Başvuru sürecinde istenilecek belgeler ve izlenecek prosedür ilgili banka tarafından açıklanacak.
Düzenleme faizsiz kredi anlamına geliyor mu?
BDDK’nin yeni kararı, riskli yapı sahiplerine doğrudan faizsiz veya düşük faizli kredi verilmesini öngörmüyor.
Kararın sağladığı kolaylık, konut sahipliği hesabında belirli bir taşınmazın dikkate alınmaması ve bunun sonucunda kullanılabilecek azami kredi miktarının artabilmesi.
Kentsel dönüşüm için yürütülen diğer kredi ve destek programları ise ayrı koşullara tabi.
Kentsel dönüşüm sürecindeki vatandaşları ilgilendiriyor
Yeni düzenleme, özellikle riskli yapı kararı nedeniyle konutunu kaybeden ve yeni bir ev satın almak isteyen kişiler açısından önem taşıyor.
BDDK’nin getirdiği istisnayla, riskli yapı statüsündeki bir konutun bazı başvurularda kredi miktarını azaltan bir unsur olmasının önüne geçilmesi amaçlanıyor.
Uygulamanın vatandaşların kullanabileceği kredi miktarına etkisi, sahip olunan diğer konutlara, satın alınacak taşınmazın değerine ve bankaların kredi değerlendirmelerine göre değişecek.