
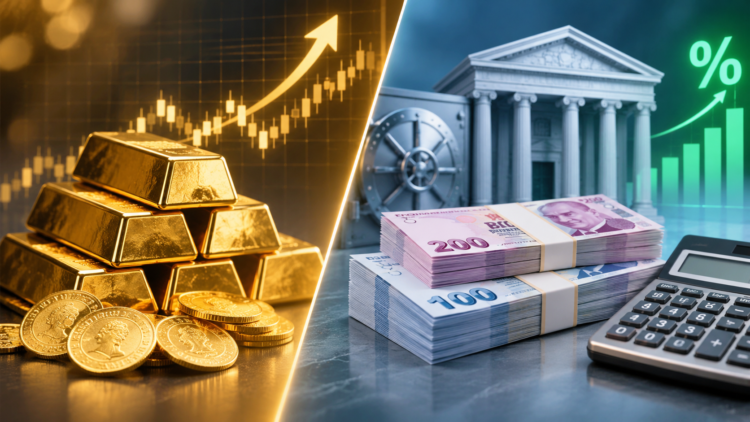
Altın fiyatlarındaki dalgalanma ve bankaların sunduğu yüksek mevduat faizleri, birikimlerini değerlendirmek isteyen vatandaşların gündeminde. Peki, 100 bin TL’sini altına yatıran mı, vadeli mevduatta değerlendiren mi daha fazla kazanıyor?
6 Kasım 2026 tarihli piyasa verileriyle hazırlanan karşılaştırmada, 32 günlük faiz getirisi ile altının olası kazanç ve kayıpları hesaplandı.
Türkiye’de yatırımcıların en fazla tercih ettiği tasarruf araçları arasında altın ve Türk lirası vadeli mevduat hesapları bulunuyor. Özellikle bankaların sunduğu faiz oranları ile altın fiyatlarının hareketliliği, birikim sahiplerinin yatırım tercihlerini etkiliyor.
Altın, fiyat yükselişinden kazanç elde etmek isteyenler için bir seçenek oluştururken, vadeli mevduat belirlenen süre boyunca faiz gelirinin önceden hesaplanabilmesini sağlıyor.
Ancak iki yatırım aracının riskleri ve kazanç koşulları birbirinden farklı. Altın fiyatlarında yaşanan düşüşler anaparanın değer kaybetmesine neden olabilirken, vadeli mevduatta nominal faiz getirisi vade başında belirleniyor.
100 BİN TL’NİN 32 GÜNLÜK MEVDUAT FAİZİ NE KADAR?
6 Kasım 2026 tarihli banka faiz karşılaştırmalarına göre 100 bin TL için 32 günlük vadede yıllık brüt faiz oranları bankalar arasında farklılık gösteriyor. Karşılaştırılan bankalarda yüzde 43’e kadar çıkan oranlar bulunuyor. Ancak bu oranlar kampanya, müşteri statüsü ve hesap koşullarına göre değişebiliyor. Yatırımcı.AI+1
100 bin TL’nin 32 günlük getirisi, farklı faiz oranlarında şöyle hesaplanıyor:
| Yıllık brüt faiz | 32 günlük net kazanç | Vade sonu toplam |
|---|---|---|
| %35 | 2.532 TL | 102.532 TL |
| %40 | 2.893 TL | 102.893 TL |
| %43 | 3.110 TL | 103.110 TL |
Hesaplamalarda 365 günlük yıl ve 6 aya kadar vadeli TL mevduat için yüzde 17,5 stopaj esas alındı. Tutarlar en yakın liraya yuvarlandı. Gelir İdaresi Başkanlığının vergi düzenlemeleri de bu kesinti oranını doğruluyor. GİB+1
Buna göre yıllık yüzde 43 brüt faizle açılan 100 bin TL’lik hesapta 32 gün sonunda yaklaşık 3 bin 110 TL net faiz geliri elde ediliyor.
100 BİN TL İLE KAÇ GRAM ALTIN ALINABİLİR?
6 Kasım 2026 sabahı yayımlanan bir fiyat kaynağında gram altının alış fiyatı 6.493 TL, satış fiyatı ise 6.607 TL olarak kaydedildi. Altın İstanbul
Bu satış fiyatı üzerinden 100 bin TL ile yaklaşık 15,14 gram altın alınabiliyor.
Ancak altın yatırımında satın alma ve bozdurma fiyatlarının aynı olmadığı unutulmamalı. Söz konusu fiyat örneğinde gram başına 114 TL alış-satış farkı bulunuyor.
Dolayısıyla altının piyasa fiyatı hiç değişmese bile satın alınan altının hemen bozdurulması durumunda bir kayıp oluşabiliyor.
ALTIN YÜZDE 3 VEYA YÜZDE 5 YÜKSELİRSE NE KADAR KAZANDIRIR?
Altının önümüzdeki 32 günde nasıl hareket edeceği önceden bilinemiyor. Bu nedenle getiriyi kesin bir kazanç olarak sunmak yerine, farklı fiyat senaryoları üzerinden değerlendirmek gerekiyor.
Aşağıdaki hesaplamalarda gram altının 6.607 TL’den satın alındığı, bozdurma fiyatının başlangıçta 6.493 TL olduğu ve bu bozdurma fiyatının belirtilen oranlarda değiştiği varsayıldı.
| Altının 32 günlük değişimi | 100 bin TL’nin değeri | Kâr / zarar |
|---|---|---|
| %3 düşüş | 95.326 TL | −4.674 TL |
| Değişim yok | 98.275 TL | −1.725 TL |
| %3 yükseliş | 101.223 TL | +1.223 TL |
| %5 yükseliş | 103.188 TL | +3.188 TL |
Tablodaki değerler gerçekleşmiş kazançlar veya fiyat tahminleri değil, alış-satış farkını da içeren örnek senaryolardır. Ek işlem ücretleri hesaba katılmamıştır.
Bu hesaplamaya göre altının yüzde 3 değer kazanması durumunda 100 bin TL’nin kazancı yaklaşık 1.223 TL olurken, aynı tutarın yüzde 43 yıllık faizle 32 gün vadeli mevduatta değerlendirilmesi yaklaşık 3.110 TL net kazanç sağlayabiliyor.
Altının yüzde 5 yükseldiği senaryoda ise elde edilen yaklaşık 3.188 TL’lik kazanç, söz konusu mevduat örneğinin bir miktar üzerine çıkıyor.
ALTIN MI MEVDUAT MI DAHA ÇOK KAZANDIRIYOR?
Karşılaştırmada belirleyici unsurlardan biri yatırımın ne kadar süreyle elde tutulacağı.
Vadeli mevduatta faiz oranı ve vade başlangıçta belirlendiğinden, hesap vade sonuna kadar korunduğunda elde edilecek nominal faiz geliri hesaplanabiliyor.
Altında ise 32 günlük getiriyi önceden bilmek mümkün değil. Küresel ons altın fiyatları, dolar/TL kuru ve piyasa koşulları kazanç ya da kayıp üzerinde etkili olabiliyor.
Ayrıca fiziksel altın alımında veya bankaların altın hesaplarında oluşan alış-satış farkları da net kazancı değiştirebiliyor.
MEVDUAT FAİZİNDE STOPAJ KESİNTİSİNE DİKKAT!
Banka mevduat faizleri genellikle yıllık brüt oranlar üzerinden duyuruluyor. Ancak yatırımcının hesabına geçen tutar, vergi kesintisinden sonra belirleniyor.
6 aya kadar vadeli TL mevduat hesaplarında uygulanan yüzde 17,5 stopaj nedeniyle brüt faiz ile net faiz arasında fark oluşuyor.
Örneğin 100 bin TL’nin yüzde 43 yıllık brüt faizle 32 gün değerlendirilmesi durumunda yaklaşık 3.770 TL brüt faiz hesaplanırken, bunun yaklaşık 660 TL’si stopaj olarak kesiliyor.
Böylece yatırımcının net faiz kazancı yaklaşık 3.110 TL oluyor.
PARA PİYASASI FONLARI DA ALTERNATİF OLUŞTURUYOR
Birikimlerini değerlendirmek isteyen vatandaşların tercih edebileceği bir diğer seçenek de para piyasası yatırım fonları.
Bu fonlar, portföylerinde kısa vadeli para piyasası araçlarını bulundurabiliyor. Bazı fonlarda işlem günleri ve saatlerine bağlı olarak günlük alım-satım imkânı sunuluyor.
Ancak fon getirileri vadeli mevduattaki gibi önceden sabitlenmiyor. Yönetim ücretleri, fonun yatırım stratejisi, işlem saatleri ve uygulanan vergi kesintileri net getiriyi etkileyebiliyor.
Bu nedenle 100 bin TL’nin para piyasası fonundaki getirisini hesaplamak için ilgili fonun güncel fiyatı, geçmiş performansı ve masrafları ayrı ayrı incelenmeli.
ENFLASYON KAZANCI ETKİLİYOR
Yatırım araçlarını karşılaştırırken yalnızca elde edilen nominal kazanca bakılması yeterli olmayabiliyor.
Örneğin 100 bin TL’nin 32 gün sonunda 103 bin 110 TL’ye yükselmesi, yatırımcının aynı oranda satın alma gücü kazandığı anlamına gelmiyor.
Bu süreçte fiyatların ne kadar arttığı, yatırımın reel getirisini belirliyor.
Altın da mevduat da enflasyona karşı her dönemde aynı düzeyde koruma sağlamıyor. Bu nedenle yatırımın süresi ve risk düzeyiyle birlikte enflasyonun etkisinin de değerlendirilmesi gerekiyor.
100 BİN TL’Sİ OLANLAR NELERE DİKKAT ETMELİ?
Altın ve vadeli mevduat arasında karar verirken yatırımcıların paraya ne zaman ihtiyaç duyacaklarını, fiyat dalgalanmalarına karşı ne kadar risk alabileceklerini ve net getiriyi değerlendirmeleri gerekiyor.
Kısa vadede harcanması planlanan birikimlerde likidite ve anaparanın korunması önemli hale gelirken, daha uzun vadeli yatırımlarda fiyat dalgalanmalarının etkisi farklılaşabiliyor.
Vadeli mevduatta vade dolmadan para çekilmesi faiz kazancını etkileyebilirken, altında satışın yapıldığı günkü piyasa fiyatı belirleyici oluyor.
6 KASIM İTİBARIYLA HANGİSİ AVANTAJLI?
6 Kasım 2026 verileriyle yapılan örnek hesaplamada, 100 bin TL’nin yüzde 43 yıllık brüt faizle 32 günlük vadeli mevduata yatırılması durumunda yaklaşık 3.110 TL net faiz elde edilebiliyor.
Altının aynı dönemde daha yüksek kazandırabilmesi ise fiyatındaki yükselişe ve işlem sırasında oluşan alış-satış farkına bağlı.
Bu nedenle altın mı yoksa vadeli mevduat mı sorusunun herkes için geçerli tek bir yanıtı bulunmuyor. Önceden hesaplanabilir faiz geliri ile piyasa hareketlerine bağlı olası kazanç arasında seçim yapılırken risklerin de dikkate alınması gerekiyor.